

Blitzzusammenfassung_ (in 30 Sekunden)
- An den Anleihenmärkten in den USA, Europa und Japan kommt es derzeit zu Verwerfungen; die Renditen von Staatsanleihen steigen kräftig.
- Steigende Renditen bedeuten gesunkene Preise, also weniger Interesse durch Investoren: Sie rechnen offenbar mit steigenden Leitzinsen oder zweifeln an der Zuverlässigkeit der Regierungen.
- Die Gründe sind der Energieschock aufgrund des Irankriegs; der KI-Boom als Wachstums- und Inflationstreiber sowie Quelle milliardenschwerer Unternehmensanleihen; politische Instabilität; und eine laxe Fiskalpolitik.
- Das prominenteste Beispiel ist derzeit Frankreich: Hohe Schuldenquoten und Staatsdefizite treffen auf ein schwaches Wachstum, eine dysfunktionale Politik und eine mögliche Präsidentschaftswahl 2027 zwischen zwei Populisten.
- Gestiegene Anleihenrenditen bedeuten höhere Finanzierungskosten. Das verschärft Verteilungskonflikte in Haushalten und erhöht das Risiko für Schuldenkrisen.
- Im weiteren Sinne könnten die gestiegenen Renditen eine Rückkehr zum Status quo ante vor der Finanzkrise 2008 darstellen – und ein Ende der danach eingesetzten Niedrigzinsära.
Wie Anleihen funktionieren_
(5,5 Minuten Lesezeit)
Plötzlich ist überall von den Anleihemärkten die Rede, und von Krisen obendrein. Wer die Nervosität nachvollziehen möchte, hat die freie Wahl: Der Economist fragt "Werden Anleihen explodieren?", das Handelsblatt erklärt, "Was der Welt nach dem Zins-Schock bevorsteht" und Bloomberg warnt ominös vor "Geflüster von Ansteckungsrisiken am europäischen Anleihenmarkt". Im Kern geht es darum, dass steigende Anleihenrenditen bedeuten, dass die Finanzierungskosten für Staaten steigen - mit wirtschaftlichen und politischen Folgen. Wir erklären, was die Konsequenzen sind, warum Europa besonders betroffen ist und wieso die Anleihenrenditen überhaupt steigen. Doch zuerst einmal: Wie Anleihen eigentlich funktionieren.
Der Coupon bis zur Maturity
Eine Anleihe ist im Prinzip einfach ein Schuldentitel. Ein Staat oder ein Unternehmen bietet Investoren an: Gib mir heute eine bestimmte Summe, und ich verspreche dir, dass du das Geld nach einer vordefinierten Laufzeit zurückerhältst – mit Zinsen obendrauf. Es ist ein anderer Weg, Schulden aufzunehmen, als bei einer Bank einen Kredit zu beantragen, jedoch mit einigen großen Unterschieden.
Eine Anleihe spezifiziert eine bestimmte Laufzeit (maturity), etwa ein Jahr, zehn Jahre oder 30 Jahre, und einen “Kupon” (coupon), welchen der Anleihehalter über die Laufzeit erhält. Bei dem Kupon handelt es sich um Zahlungen zu bestimmten, vorab festgelegten Zeiträumen. Am Ende der Laufzeit gibt es außerdem die Ursprungssumme zurück (Nennwert, engl. principal). Hält der Eigentümer die Anleihe bis zum Ablauf ihrer Laufzeit, statt sie zwischenzeitlich zu verkaufen, wird er mit den Kupons sein verliehenes Geld plus ein gewisses Extra zurückerhalten haben. Dieses "Extra" ist nötig, damit die Anleihe für Investoren überhaupt interessant ist. Warum sollten sie jetzt 100 EUR aus der Hand geben, nur um in 10 Jahren 100 EUR zurückzuerhalten?
Gut zu wissen: Ein kleines Rechenbeispiel für Interessierte: Eine Anleihe mit 1.000 EUR Nennwert, 10 Jahren Laufzeit und einem Kupon mit 10 Prozent Nominalzinssatz bei jährlicher Auszahlung würde dem Halter der Anleihe zehn Jahre lang 100 EUR Kupon einbringen (10 Prozent von 1.000 EUR) sowie im zehnten Jahr die Rückzahlung der 1.000 EUR Nennwert. Das ergibt 2.000 EUR Gesamtauszahlung. Was für eine Rendite sich daraus ergibt, hängt davon ab, für welchen Kaufpreis der Halter die Anleihe erworben hat und ob er sie bis zum Ende hält oder vorzeitig weiterverkauft. Unsere Beispielprozentwerte sind zumindest für Staatsanleihen wohlhabender Länder dabei ziemliche Fantasiewerte: Für deutsche Staatsanleihen gibt es derzeit 2,6 bis 3 Prozent Zins.
Von der Bank zum Markt
Ein großer Unterschied zum Bankkredit ist, dass ein Anleihehalter die Anleihe sehr häufig gar nicht bis zum Laufzeitende hält. Der Halter kann sie unterwegs nämlich am Sekundärmarkt weiterverkaufen. Der Sekundärmarkt beschreibt einen öffentlichen Kapitalmarkt, im Stile des Aktienmarkts, nur hier eben für Anleihen. An dieser Stelle erst einmal eine kurze Erklärung dazu, wo eine Anleihe überhaupt "herkommt", am Beispiel der Bundesregierung: Sie setzt über die Deutsche Finanzagentur eine Anleihe auf, welche in erster Instanz 37 ausgewählte Geschäftsbanken erwerben können. Der Preis der Anleihe wird dabei in der Regel per Auktionsverfahren bestimmt. Die Banken behalten die Anleihe manchmal, doch reichen sie in der Regel an den Sekundärmarkt weiter, wo die Käufer z.B. Individuen, andere Banken, Firmen, Investmentfonds, Versicherungen oder Pensionsfonds sein können – das ist also, wer gemeint ist, wenn von "Investoren" die Rede ist.
Wie genau sich der Preis der Anleihe im Auktionsverfahren und dann später im Sekundärmarkt entwickelt, hängt mit besagten Konditionen zusammen: Laufzeit, Kupon, etc. – aber auch mit "externen" Faktoren wie dem (prognostizierten) Ausfallrisiko eines Staates oder Unternehmens (wofür Investoren auf die Urteile von Ratingagenturen achten) und der erwarteten makroökonomischen Entwicklung. Letzteres bezieht sich primär auf die Entwicklung des Zinsniveaus, denn wie attraktiv eine Anleihe ist, hängt vom gesamtwirtschaftlichen Zinsniveau ab.
Preis und Rendite
Dazu ist es wichtig zu verstehen, dass die Konditionen einer Anleihe fixiert sind. Nachdem eine Anleihe vom Staat begeben worden ist, verändert sie sich nicht mehr. Die Regierung will 1.000 Euro aufnehmen und bietet dafür einen Nominalzinssatz von 10 Prozent? Egal, was sich in der Welt tut: Die Konditionen der Anleihe bleiben bestehen. Doch was, wenn das Zinsniveau in den kommenden Jahren kräftig zulegt? Will der Staat weiterhin Geld aufnehmen, muss er Investoren entsprechend höhere Zinsen anbieten, z.B. 20 Prozent. Die relative Attraktivität der "10-Prozent-Anleihe" schrumpft also deutlich, denn ihre Konditionen können sich nicht verändern. Was sich aber verändern kann, ist der Kaufpreis, zu welchem sie am Sekundärmarkt gehandelt wird: Die "10-Prozent-Anleihe" wird am Markt einfach so günstig angeboten, dass sie wieder wettbewerbsfähig zur "20-Prozent-Anleihe" ist. Für den aktuellen Halter der "10-Prozent-Anleihe" ist ihr sinkender Marktwert nichts Gutes (schließlich erhält er beim Weiterverkauf nun einen geringeren Verkaufspreis), doch daran lässt sich nichts machen: Die makroökonomische Entwicklung lief nun einmal gegen das Investment. Wären die Zinsen in der Wirtschaft gesunken, wäre alles andersherum gewesen und die Anleihe hätte an Wert gewonnen.
Ein wichtiges letztes Konzept ist die Rendite (yield). Sie beschreibt die jährliche Verzinsung, welche sich aus dem aktuellen Kaufpreis und den zukünftigen Zahlungen aus der Anleihe (also verbleibende Kupons plus Nennwert) ergibt. Sinkt der Kaufpreis, steigt die Rendite, da die zukünftigen Zahlungen für weniger Einsatz erworben werden können. Steigt der Kaufpreis, ist es genau andersherum und die Rendite sinkt. Kurz gesagt: Kaufpreis und Rendite bewegen sich invers zueinander, denn je teurer die Anleihe, umso geringer der "Profit" durch sie.
Gut zu wissen: Wir klammern in diesem Explainer zumeist aus, dass auch Unternehmen Anleihen begeben können. Hauptsächlich, um den Explainer sprachlich zu vereinfachen, und da sich die Diskussion der aktuellen Lage vor allem auf Staaten beziehen wird – mit einigen wichtigen Ausnahmen, welche wir später erwähnen.
Die Finanzierungskosten des Staates
Das bringt uns an den Punkt, die aktuelle Situation besser einordnen zu können. Denn wenn von steigenden Anleihenrenditen als Problem die Rede ist, dann meint das eben, dass die Preise der Anleihen am Sekundärmarkt deutlich gesunken sind. Vielleicht, weil plötzlich mehr Anleihen bei gleichbleibender Nachfrage am Markt sind; oder, weil Investoren plötzlich weniger Interesse an der Anleihe äußern. Warum es dazu kommt, hat mehrere Gründe. Und ist es erst einmal so weit, also steigen die Anleihenrenditen, hat das Implikationen - einige davon harmlos, andere potenziell problematisch.
Die zentrale Implikation gestiegener Anleihenrenditen ist, dass Schulden für Staaten teurer werden. Sei es, ob die Leitzinsen erhöht worden sind oder die Bonität eines Staates plötzlich als geringer eingestuft wird (sein Ausfallrisiko also als höher): Möchte die Regierung weiterhin Geld am Kapitalmarkt aufnehmen, verlangen Investoren dafür höhere Zinsen. Und die Zinsen bestehender Anleihen mögen sich zwar nicht verändern, doch das ist für den Staat nur vorübergehend hilfreich: Denn sobald die Laufzeit einer Anleihe vorüber ist und es ansteht, den Nennwert zurückzuzahlen (in unseren Beispielen wären das die 1.000 EUR), entscheiden sich Regierungen häufig dafür, einfach neue Anleihen auszugeben, statt ihren Schuldenstand zu reduzieren – das sogenannte Umschulden (roll-over). In diesem Fall heißt es, früher oder später eben doch die höheren Zinsen anbieten und bezahlen zu müssen.
Die aktuelle Dynamik_
(7 Minuten Lesezeit)
Der Energieschock
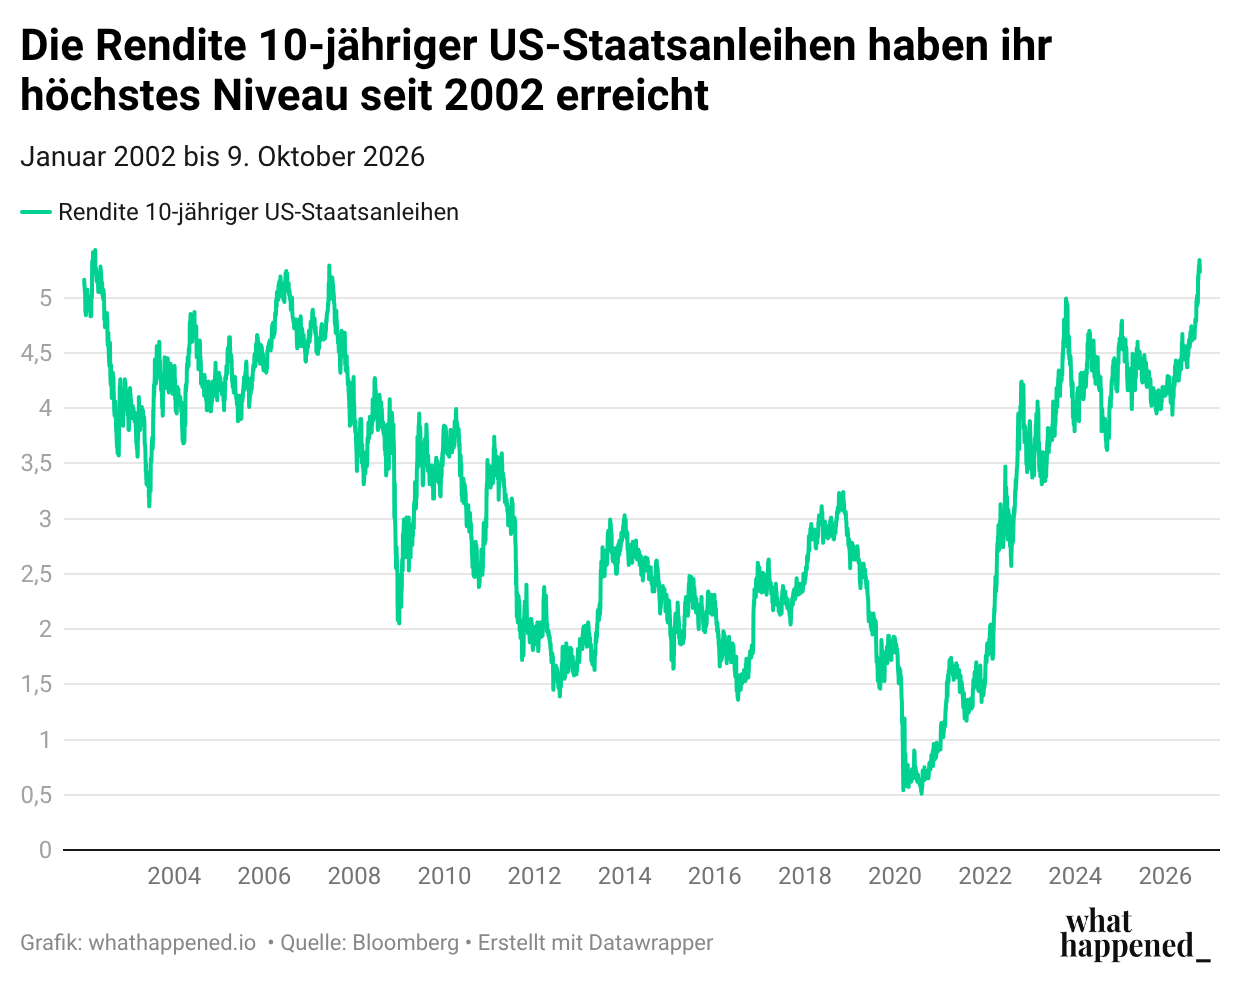
Wenn von steigenden Anleihenrenditen und der Gefahr von Schuldenkrisen die Rede ist, dann hat das nicht überall die gleichen Gründe. Drei große Trends lassen sich derzeit herausstellen. Erstens, die gestiegenen Energiepreise aufgrund des Irankriegs und, in geringerem Ausmaß, des Ukrainekriegs. Das baut Inflationsdruck auf, welcher Zentralbanken in aller Welt eher dazu veranlasst, die Leitzinsen zu erhöhen, um die Inflation wieder zu senken (eine Erklärung dazu findest du in unserem Explainer zu Inflation). Die Erwartung höherer Leitzinsen schlägt sich in höheren Anleihenrenditen nieder, denn Investoren schätzen zukünftige Anleihen als attraktiver und heutige als unattraktiver ein. Warum heute 1.000 EUR in eine Anleihe stecken, wenn in Kürze eine bessere am Markt sein dürfte? Die Antwort lautet natürlich: Nur, wenn der Preis der heutigen Anleihe sinkt, bis sie wieder kompetitiv ist.
In der Theorie können Zentralbanken einen kurzen Inflationsschock durchaus aussitzen, doch dieses Mal stehen die Zeichen anders. Der Irankrieg läuft seit Monaten und macht keine Anzeichen, zu enden; und die Welt ist soeben durch mehrere Jahre an erhöhter Inflation gegangen. Für Zentralbanken geht es also darum, ihre Glaubwürdigkeit in der Inflationsbekämpfung sicherzustellen und zu vermeiden, dass sich bei Haushalten höhere Inflationserwartungen verankern, welche als selbsterfüllende Prophezeiung in höhere Inflation resultieren können. Entsprechend hat die EZB seit Juni schon zweimal ihre Leitzinsen angehoben, die US-Fed folgte im September und in Japan liegen die Leitzinsen auf einem 31-Jahre-Hoch. Der Unterschied zum Vorkriegstrend ist markant, denn damals hatten Investoren sinkende Leitzinsen erwartet.
KI-Boom am Anleihenmarkt
Der zweite große Trend ist der KI-Boom. Er wirkt über zwei Kanäle auf die Anleihenrenditen ein. Er treibt das Wachstum an, insbesondere in den USA, aber auch anderswo, indem spektakuläre Summen in den Aufbau von Rechenzentren, Chipbeständen und Stromkapazitäten fließen. Global machten Rechenzentren 2025 über ein Fünftel aller weltweit angekündigten Greenfield-Investitionen aus; allein die fünf größten Hyperscaler, Alphabet, Amazon, Meta, Microsoft und Oracle, gaben im ersten Halbjahr 2026 fast 330 Milliarden USD für Investitionen aus, Tendenz schnell steigend. Die Investitionen stärken das Wachstum und die gesamtwirtschaftliche Nachfrage, was zusätzlichen Inflationsdruck erzeugen kann. Für Anleiheninvestoren bedeutet das erneut: Die Wahrscheinlichkeit für steigende Leitzinsen steigt; aktuelle Anleihen sind weniger attraktiv.
Gut zu wissen: Eine Greenfield-Investition ist eine, bei welcher ein völlig neues Projekt entsteht, z.B. der Bau einer Fabrik auf bislang unbewirtschaftetem Boden (praktisch der "grünen Wiese"). Hyperscaler ist ein Begriff für Konzerne, die besonders schnell und massiv ihre Rechenkapazitäten ausbauen, was vornehmlich amerikanische Techkonzerne meint.
Da die Firmen hinter dem KI-Boom für die milliardenschweren Investitionen allerdings zunehmend auf Schulden setzen, treiben sie auch direkt die Anleihenrenditen. Anfangs konnten Microsoft und Co. ihre KI-Investitionen aus ihren jahrelang aufgebauten Cashflows leisten, doch inzwischen präferieren sie es, das Kapital von außen zu besorgen. Allein Amazon, Alphabet, Meta und Oracle haben 2026 bis zum 5. Oktober über 230 Milliarden USD an Anleihen begeben, gegenüber etwas mehr als 100 Milliarden USD im gesamten Vorjahr. Für die gesamte KI-Industrie schätzt Goldman Sachs bis Anfang August 500 Milliarden USD an Anleihen; verbundene Sektoren wie Energie sind dabei noch nicht einmal berücksichtigt. Diese "KI-Anleihen" treten theoretisch in Konkurrenz zu Staatsanleihen, schließlich konkurrieren sie um das Geld derselben Investoren. Staaten müssen also höhere Zinsen bieten, die Anleihenrenditen steigen.
Beide Effekte sind nicht nur auf die USA beschränkt. Zum einen, weil eben auch der Rest beim Wachstum vom KI-Boom profitiert, zum anderen, weil die amerikanischen Hyperscaler längst auch am europäischen Anleihenmarkt mitmischen. Derzeit machen sie rund 10 Prozent der neuen Euro-denominierten Unternehmensanleihen aus. Anekdotisch vermeiden es einige europäische Firmen, ihre Anleihen am selben Tag zu emittieren wie die Hyperscaler, um höhere Finanzierungskosten zu vermeiden. Und in Japan legte der tief in die KI-Branche involvierte Investmentriese SoftBank im September die größte Hochzins-Unternehmensanleihe auf, die je weltweit begeben wurde: 11,1 Milliarden USD in Dollar und Euro, mit Zinsen von bis zu fast 10 Prozent.
Populismus und Fiskalpolitik
Der dritte große Trend nach Energiepreisen und KI-Boom sind Zweifel an der Zuverlässigkeit der Staaten. Da wären politische Risiken: In den USA meint das vornehmlich die erratische, auffällig dirigistische Trumpsche Wirtschafts-, Handels- und Finanzpolitik, welche sich mit Angriffen auf Institutionen mischt (z.B. auf die Zentralbank und die Statistikbehörde BLS). In Frankreich ist es die Stärke des Linksaußen-Anführers Jean-Luc Mélenchon, welcher nicht nur die 18 Prozent der französischen Schulden "löschen" möchte, welche die Zentralbank hält, sondern dem Zentralbankchef auch noch "Verrat" vorgeworfen hat, nachdem dieser vor steigenden Zinsen gewarnt hatte.
Ein Land, welches nicht zuverlässig wirkt, wird mit einer höheren Risikoprämie bestraft, also höheren Zinsen auf seine Anleihen. Ein populistischer, womöglich kapitalmarktfeindseliger Staatslenker schafft aus Investorensicht ein Risiko, dass sich der Staat irgendwann partout dazu entscheidet, Schulden einfach nicht zu begleichen, oder mit Maßnahmen wie Enteignungen, Kapitalkontrollen oder massivem Gelddrucken dagegenhält. Politische Instabilität macht es wiederum schwieriger, die Zukunft zu prognostizieren, und diese Unsicherheit kompensieren Investoren ebenfalls mit höheren Risikoaufschlägen.
Neben politischen Risiken spielen auch fiskalische Risiken in die Zuverlässigkeit hinein. Viele Staaten sind heute deutlich stärker verschuldet als früher, auch anteilig zum BIP, und mancherorts weckt das bei Investoren die Sorge, was das über die langfristige Zahlungsfähigkeit des Landes aussagt. Je höher sie das Risiko eines Zahlungsausfalls einstufen, umso höher die Risikoprämie, welche sie verlangen, um Geld zu leihen. Ein Teufelskreis setzt ein: Höhere Zinsen bedeuten eine höhere Schuldenlast für den Staat, was die Wahrscheinlichkeit eines Ausfalls erhöht – und zu weiter steigenden Zinsen beiträgt.
Das Frankreich-Problem
Die USA sind ein spezieller Fall. Die Trump-Regierung bedeutet reichlich politische Unsicherheit, der KI-Boom trägt wie nirgendwo sonst zur Inflation und zur "Anleihenkonkurrenz" bei, und die Verschuldung ist hoch: Absolut ist sie erstmals über 40 Billionen USD (!) geklettert, anteilig zum BIP liegt sie bei 126 Prozent, doppelt so hoch wie in Deutschland. Ein hartnäckig hohes Staatsdefizit von rund 6 Prozent des BIP unterstreicht, dass die Trump-Regierung kein Interesse hat, einen ausgeglichenen Haushalt zu fahren. Und doch fällt die "Strafe" der Märkte vergleichsweise mild aus: Die dominante Rolle des US-Dollars, das starke Wachstum dank des KI-Booms und jüngste Signale, dass die Zentralbank ihre Unabhängigkeit gegenüber der Regierung verteidigt, dämpfen die negativen Effekte ein wenig.
Anders in Frankreich. Die Staatsverschuldung ist mit 120 Prozent des BIP etwas niedriger und das Haushaltsdefizit mit 5,4 Prozent ebenfalls, doch ansonsten sieht es in der zweitgrößten Volkswirtschaft der EU schlecht aus. 2026 wird das vierte Jahr in Folge mit einem Defizit oberhalb von 5 Prozent sein, deutlich über den eigentlich in der Eurozone geforderten 3 Prozent. Das von der Regierung prognostizierte Wachstum in diesem Jahr ist mit 0,5 Prozent derweil äußerst schwach. In den USA lautet die BIP-Wachstumsprognose auf über 2 Prozent.
Die französische Politik ist zutiefst polarisiert, und die Präsidentschaftswahl im kommenden Jahr könnte zum Duell der Populisten werden: Es gibt realistische Szenarien, in welchen der oben erwähnte Mélenchon gegen die Rechtspopulistin Marine Le Pen zur Wahl steht. Le Pen präsentiert sich zwar als Kraft der fiskalischen Vernunft, doch ihre Versprechen zur Defizitsenkung kollidieren mit großzügigen Plänen wie sinkenden Renteneintrittsaltern.
Das Ergebnis sind steigende Anleihenrenditen und damit Finanzierungskosten. Der Spread französischer 10-Jahres-Anleihen, welcher den Unterschied zu als besonders sicher wahrgenommenen deutschen Anleihen (sogenannten Bunds) bezeichnet, stieg zuletzt auf über 1,5 Prozentpunkte und damit auf das höchste Niveau seit 2011. Mehr noch: Das einst so zahlungssichere Frankreich zahlt plötzlich mehr für seine Schulden als Italien oder Griechenland, zwei klassische Sorgenkinder der Eurozone.
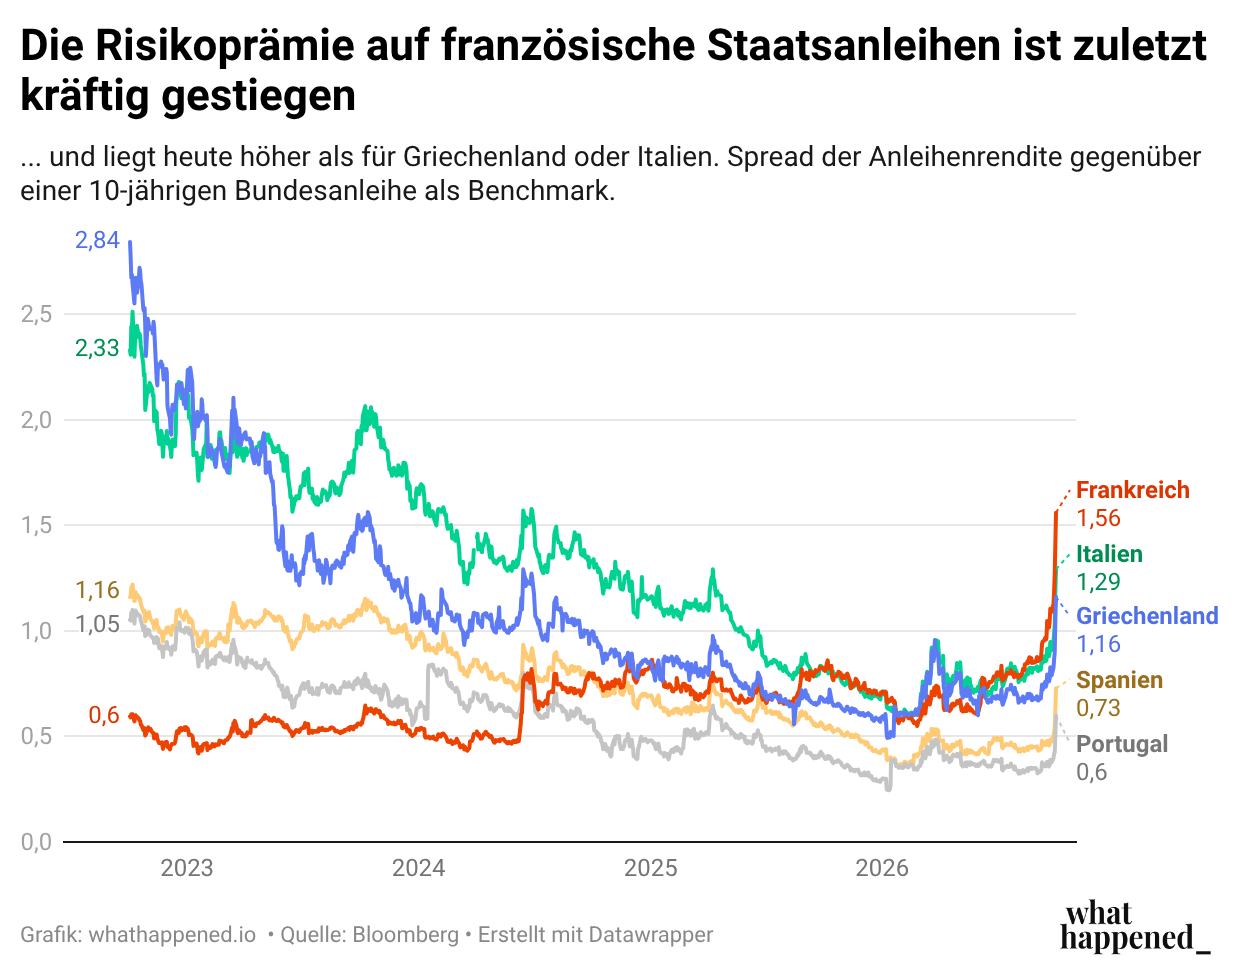
Die Regierung versucht, mit der demonstrierten Ambition von fiskalischer Disziplin dagegenzusteuern. Ein neuer Haushalt für 2027 sieht Ausgabenkürzungen und neue Steuereinnahmen in Höhe von 43 Milliarden EUR vor, und soll das Defizit auf 5 Prozent des BIP senken. Doch die Regierung um den Zentristen Sébastien Lecornu besitzt im Parlament keine Mehrheit, und selbst wenn sie den Haushalt durchbekommt (oder außerparlamentarisch durchzwingt), kann der Kurs nach der Wahl schnell wieder aufgegeben werden. Die Unsicherheit um Frankreich strahlt inzwischen auch auf den Rest der Eurozone aus: Dass die Zinsen in Italien steigen, hängt fraglos auch mit der fast 130‑Prozent-Schuldenquote des Landes zusammen, doch der zeitliche Zusammenhang zu den lauter werdenden Sorgen über Frankreich ist auffällig.
Eine alte neue Ära?
Steht also eine Krise bevor? Einige Beobachter, darunter auch hochrangige Ökonomen, warnen durchaus in scharfen Worten und ziehen Vergleiche zur Eurokrise vor 15 Jahren. Dagegen spricht allerdings, dass das Bankensystem heute weitaus robuster aufgestellt ist als damals; und die EZB kontroverse Instrumente besitzt, um im Extremfall in die Anleihenmärkte zu intervenieren (genauer, das sogenannte Transmission Protection Instrument, TPI). Das wahre Risiko ist vermutlich ein schleichendes: Steigende Zinsen intensivieren Verteilungskämpfe in immer stärker unter Druck gesetzten Haushalten, was zu politischer Polarisierung und noch mehr Unzuverlässigkeit führt. Zugleich senken die steigenden Anleihenzinsen das Wachstum, da sie auch auf die Kreditkosten der übrigen Wirtschaft durchschlagen, und da Haushalte und Firmen das Vertrauen in die Lage des Staates verlieren.
Für betroffene Regierungen bedeutet das, dass eine strengere Fiskalpolitik vermutlich kaum zu vermeiden ist. Mancherorts nimmt starkes Wachstum etwas Druck von den Sparbedarfen, anderswo fehlt dieses Wachstum. In gewisser Hinsicht stellt der Zwang, stärker auf die eigenen Schulden zu achten, eine Rückkehr zur Normalität nach anderthalb Jahrzehnten Niedrigzinsphase ab der Finanzkrise 2008 dar. Nur haben sich die Industriestaaten seitdem (mit einigen Ausnahmen) deutlich höher verschuldet: Bei den G7-Staaten ist die Schuldenquote seit 2008 von rund 78 Prozent auf 124 Prozent gestiegen. Die "Rückkehr" wäre also keine einfache. Vielmehr dürfte sie in einer Welt, welche daran gewöhnt ist, in finanziellen "Bazookas" die Lösung für Finanz-, Euro-, Covid-, Energie- und Ukrainekrisen zu finden, eine schwierige Umstellung bedeuten.
Weiterlesen:
Zu Schulden
Deutschlands Schuldenwende (2025)
Was es mit der Schuldenbremse auf sich hat (2024)
Die Welt in der Schuldenkrise (2022)
Der sinnlose, sinnlose Schuldenstreit in den USA (2022)
Worum es in der US-Wahl geht: Die Wirtschaft (2024)
Zu Rohstoffen/Energie
OPEC: Ein Bruch in der Ölordnung (2026)
Fracking zwischen Technik und Politik (2026)
Wie Ölkrisen funktionieren (2026)
Das kleine Comeback des Goldes (2025)
Die Energiekrise (2021)
Die Energiekrise, in zwei Teilen (2022)
Die Zukunft der Atomkraft: Small Modular Reactors (2024)
Die Zukunft der Atomenergie: Die Endlagerung (2024)
Das Ende der Atomenergie (2023)
Zu Geldpolitik
Der Dollar schwächelt (und was tut der Euro?) (2025)
Die Inflation ist vorüber (2024)
Die Rückkehr der Inflation (2021)
Zu Zöllen und Außenhandel
Das Missverständnis mit Handelsdefiziten (2025)
Wie Zölle funktionieren (und warum sie es meist nicht tun) (2025)
Worum es in der US-Wahl geht: Die Wirtschaft (2024)
Wirtschaftsrückblicke
Jahresreview 2021
Jahresreview 2022
Jahresreview 2023
Zu Deutschlands Wirtschaft
Wie die Rente in Deutschland (nicht) funktioniert (2025)
Das Ende der Atomenergie (2023)
Deutschland wagt die Wärmewende (2023)
Deutschlands Strukturkrise: Strom (2023)
Deutschlands Strukturkrise: Bürokratie (2023)
Deutschlands Strukturkrise: Fachkräftemangel (2023)
Die Lage mit LNG in Deutschland und Europa (2022)
Die kritische Infrastruktur in Deutschland und Europa (2022)
Zu EU, USA und Rest der Welt
Der zweite China-Schock (2026)
Chinas Wachstumssorgen und das "Rebalancing" (2026)
Venezuela und das Öl (2026)
Trumponomics (2025)
Der Dollar schwächelt (und was tut der Euro?) (2025)
Russlands Wirtschaft geht es nicht gut (2024)
Europas Süden wird zur Erfolgsstory (2024)
Argentinien unter Milei (2024)
Chinas Wirtschaft tut nicht, was sie soll (2023)
Ein Hauch von Finanzkrise (2023)
Zur “Polykrise” 2021/22
Die Energiekrise, in zwei Teilen (2022)
Die Welt in der Schuldenkrise (2022)
Die Welt kämpft mit der Nahrungsmittelkrise (2022)
Was ist los in der Weltwirtschaft? (2022)
Big Tech, die zweite Riege und der Crash (2022)
Die Chipindustrie, der Kreislauf und die Geopolitik (2022)